
Se você é de Salvador e precisa de capital de giro para compra de safras, este conteúdo é para bares, restaurantes, varejistas e PMEs que compram produtos sazonais. Ele explica o que é, quando usar (antes da colheita e na reposição) e por que protege o caixa e a margem.
Índice
ToggleCapital de giro para compra de safras: o que é e por que afeta o caixa
Capital de giro para compra de safras é o fôlego financeiro que permite comprar produtos agrícolas em períodos de maior oferta, sem travar o caixa. Ele é decisivo quando o pagamento ao fornecedor acontece antes da venda ao cliente final.
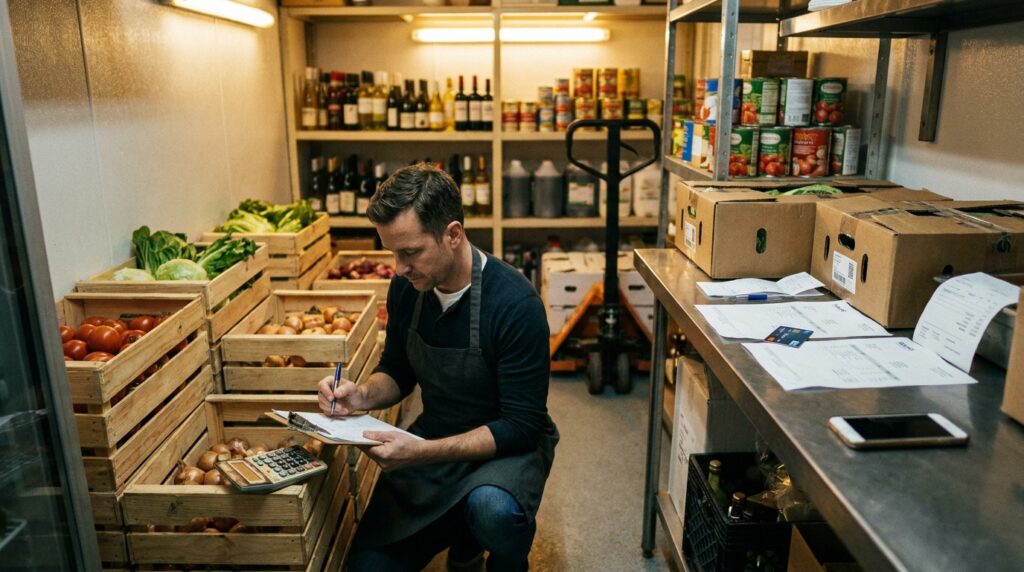
Em Salvador, isso aparece com frequência em negócios que dependem de alimentos e insumos com sazonalidade. Bares e restaurantes, por exemplo, sentem o impacto quando precisam antecipar compras para manter padrão e preço.
O que entra na conta do capital de giro
Na prática, capital de giro não é “dinheiro sobrando”. Ele é a diferença entre o que sua empresa precisa pagar agora e o que ela só vai receber depois, considerando estoques e prazos.
- Estoque: volume comprado para semanas ou meses.
- Contas a pagar: fornecedores, fretes, impostos e folha.
- Contas a receber: vendas no cartão, boletos e faturamento para empresas.
- Reserva de segurança: variações de preço, perdas e devoluções.
Por que “compra de safra” muda o risco
Compra de safra costuma concentrar desembolsos em janelas curtas. Além disso, o preço pode oscilar rápido, o que aumenta o risco de comprar caro ou ficar sem produto.
Consequentemente, sem planejamento, o negócio pode até vender bem, mas ficar sem caixa para pagar fornecedores e tributos no vencimento.
Capital de giro é o conjunto de recursos necessários para financiar o ciclo operacional da empresa (estoques e contas a receber) até a entrada do dinheiro das vendas. Na contabilidade, ele é apurado pela diferença entre Ativo Circulante e Passivo Circulante, conforme o CPC 26 (R1) do Comitê de Pronunciamentos Contábeis, itens 54 a 59. Para bares, restaurantes, clínicas e varejistas, isso orienta o limite seguro de compras sazonais. Ignorar essa métrica aumenta o risco de inadimplência e de atrasos fiscais.
Quem costuma precisar desse fôlego financeiro em Salvador
Empresas com compras concentradas e vendas parceladas tendem a precisar mais de capital de giro. Em Salvador, isso é comum em operações com alto giro de mercadorias e dependência de fornecedores regionais.
O ponto central é alinhar o prazo de pagamento com o prazo de recebimento. Quando isso não fecha, a empresa financia o próprio cliente, sem perceber.
Exemplos práticos por tipo de negócio
Os cenários abaixo são típicos e ajudam a identificar se seu caso é estrutural ou pontual. Dessa forma, você separa necessidade recorrente de um pico de compra.
- Bares e restaurantes: compra maior de hortifrúti e insumos para eventos e alta temporada, com recebimento no cartão em D+30.
- Varejistas e revendedores: compra de lote para aproveitar preço da safra, com vendas parceladas no crediário.
- Postos de combustíveis: apesar de não comprarem safra agrícola, sofrem com capital de giro por variação de preço e prazos de recebíveis; a lógica de ciclo de caixa é semelhante.
- Clínicas e consultórios: não compram safra, mas enfrentam sazonalidade de demanda e glosas; entender capital de giro evita apertos na folha e tributos.
- Prestadores de serviços e PMEs: compras de materiais e terceirizações antes do recebimento do contrato.
Sinais de que a compra “boa” está virando problema
Nem toda compra com desconto é saudável. Vale observar indicadores simples, que cabem numa rotina financeira enxuta.
- Estoque subindo e caixa caindo ao mesmo tempo.
- Uso recorrente de limite bancário para pagar despesas fixas.
- Aumento de atraso com fornecedores ou impostos.
- Margem bruta boa, mas lucro e caixa inconsistentes.
Como calcular a necessidade de capital de giro na compra sazonal
Você calcula a necessidade de capital de giro olhando para o ciclo de caixa: quanto tempo o dinheiro fica “preso” entre comprar e receber. Quanto maior o prazo de recebimento e o estoque, maior a necessidade.
O objetivo é transformar a compra de safra em decisão baseada em números, não só em oportunidade.
Passo a passo com um exemplo simples
Imagine um restaurante em Salvador que compra R$ 120 mil de insumos na safra para 60 dias. Ele paga o fornecedor em 15 dias, mas recebe no cartão em média em 30 dias.
Nesse caso, existe um descasamento: o pagamento sai antes do recebimento. Além disso, uma parte do dinheiro fica imobilizada em estoque até virar venda.
Uma forma prática de estimar é:
- Estoque médio: custo do período / 2 (se o consumo for linear).
- Recebíveis médios: vendas a prazo do período / 2.
- Fornecedores médios: compras a prazo do período / 2.
Assim, você aproxima o “buraco” de caixa e define um limite de compra ou a necessidade de financiamento.
Indicadores que ajudam a decidir o tamanho do lote
Não precisa de ERP caro para começar. Com relatórios do PDV, extratos de cartão e um DRE bem feito, você já consegue enxergar o essencial.
Os indicadores mais úteis são:
- Prazo Médio de Estocagem (PME): dias que o item fica parado.
- Prazo Médio de Recebimento (PMR): dias para o dinheiro entrar.
- Prazo Médio de Pagamento (PMP): dias para pagar fornecedores.
Quando PME + PMR é maior que PMP, o capital de giro precisa cobrir a diferença.
Boas práticas contábeis e fiscais para não comprar “no escuro”
Para comprar safra com segurança, você precisa de contabilidade e controles que reflitam a realidade do custo e dos impostos. Isso reduz decisões por “achismo” e evita surpresas com o Fisco.
Além disso, um bom enquadramento tributário pode mudar o efeito da compra no caixa, principalmente em empresas do Simples Nacional.
O que organizar antes de negociar com fornecedor
Uma compra grande pede documentação e critérios claros. Dessa forma, você evita pagar imposto a mais por erro de cadastro ou por nota fiscal incorreta.
- Cadastro de produtos com NCM/CFOP corretos (quando aplicável) e unidade de medida.
- Política de perdas e validade para itens perecíveis.
- Controle de estoque por custo médio e inventários periódicos.
- Conferência de notas fiscais e prazos de pagamento.
Onde contabilidade e consultoria fiscal entram de forma prática
Contabilidade não serve só para “fechar imposto”. Ela ajuda a projetar o caixa e a margem por período, especialmente em compras sazonais.
Com consultoria contábil e consultoria fiscal, você consegue simular cenários: comprar mais com desconto versus comprar menos e repor. Já o planejamento tributário ajuda a entender se o regime atual faz sentido para a operação.
Segundo o CGSN e a Receita Federal, conforme a Lei Complementar nº 123/2006, art. 3º, o enquadramento como ME/EPP depende do limite de receita bruta anual e impacta obrigações e forma de apuração. Na prática, errar o enquadramento ou não monitorar o faturamento pode levar a desenquadramento e custos fiscais inesperados, justamente quando o caixa está comprometido com compras de safra.
Por que o controle de folha e obrigações também pesa no capital de giro
Mesmo que a compra seja o foco, a folha e encargos vencem todo mês. Portanto, uma compra grande sem projeção de obrigações pode gerar atraso e multas.
O Ministério do Trabalho e o eSocial exigem consistência nas informações trabalhistas e previdenciárias. Além disso, a Receita Federal fiscaliza contribuições e retenções, o que reforça a necessidade de rotina contábil bem amarrada.
Conforme a Receita Federal, na Lei nº 8.212/1991, art. 30, a empresa é responsável por arrecadar e recolher contribuições previdenciárias nos prazos legais, inclusive quando houver retenções. Na prática, compras de safra que comprimem o caixa não suspendem essas obrigações. Atrasos podem gerar encargos e restrições, afetando crédito e operação.
Como a consultcont.com apoia decisões de compra com números confiáveis
A consultcont.com ajuda a transformar compra sazonal em decisão com base em margem, giro e imposto. Isso envolve organizar rotinas contábeis, validar cadastros fiscais e criar projeções simples de caixa.
O resultado esperado é clareza para negociar prazos e volumes, sem comprometer folha, tributos e fornecedores.
Entregáveis comuns para compras sazonais
Para empresas que lidam com sazonalidade, alguns entregáveis trazem impacto rápido. Eles também facilitam conversar com banco, fornecedor e adquirentes de cartão.
- Projeção de caixa por 8 a 12 semanas, com cenários de compra e reposição.
- DRE gerencial por centro de custo (ex.: salão, delivery, eventos).
- Curva ABC de estoque e política de compras por giro e validade.
- Revisão de enquadramento e simulações de planejamento tributário.
- Rotina de conciliação de recebíveis (cartões e marketplaces).
Perguntas Frequentes
Capital de giro para compra de safras é empréstimo?
Não necessariamente. É uma necessidade financeira do ciclo do negócio, que pode ser coberta com caixa próprio, negociação de prazo com fornecedor ou crédito. O ideal é calcular o descasamento antes de contratar qualquer solução.
Qual o melhor momento para comprar produtos de safra sem quebrar o caixa?
O melhor momento é quando o desconto supera o custo de carregar estoque e quando o prazo de pagamento cabe no seu ciclo de recebimento. Se o pagamento vence antes do dinheiro entrar, você precisa reduzir lote ou alongar prazo.
Como bares e restaurantes em Salvador podem reduzir a necessidade de capital de giro?
Negociando prazo com fornecedores, acelerando recebíveis (sem destruir margem) e controlando perdas e validade. Além disso, um DRE bem feito mostra quais itens realmente sustentam a margem.
Simples Nacional influencia a compra de safra?
Sim, porque o imposto é calculado sobre receita e pode pressionar o caixa nos meses de maior venda. Por isso, projeção de faturamento e acompanhamento do enquadramento ajudam a evitar surpresas.
Clínicas e consultórios também precisam olhar capital de giro, mesmo sem comprar safra?
Sim. A lógica é a mesma: despesas fixas vencem antes do recebimento de convênios e cartões. Controlar prazos e reservas reduz risco de atraso em folha e tributos.
Revisado pela equipe técnica de consultcont.com.
Se a compra sazonal está comprimindo seu caixa, organize números e impostos antes de aumentar o estoque. Fale com a consultcont.com agora mesmo.
Fale com um especialista para comprar safras
Referências Legais e Normativas
- Lei Complementar nº 123/2006 (Estatuto da Micro e Pequena Empresa)
- Lei nº 8.212/1991 (Organização da Seguridade Social)
- CPC 26 (R1) — Apresentação das Demonstrações Contábeis