
Empresários e gestores de supermercados, restaurantes e clínicas precisam entender a relação entre capital de giro e ruptura de gôndola para decidir compras e impostos agora, com segurança.
O controle correto de estoque e caixa reduz perdas, evita falta de produto e melhora a margem, mantendo conformidade contábil.
Índice
ToggleCapital de giro e ruptura de gôndola: por que esse par quebra (ou salva) seu caixa
Ruptura de gôndola parece problema de vendas, mas nasce no financeiro. Quando o produto falta, o cliente migra, a margem some e o caixa sofre em sequência. O capital de giro é o “combustível” que evita essa falta, sem inflar estoque além do necessário.
Na prática, a ruptura acontece quando a operação perde o ritmo entre giro de estoque, prazo de pagamento ao fornecedor e prazo de recebimento do cliente.
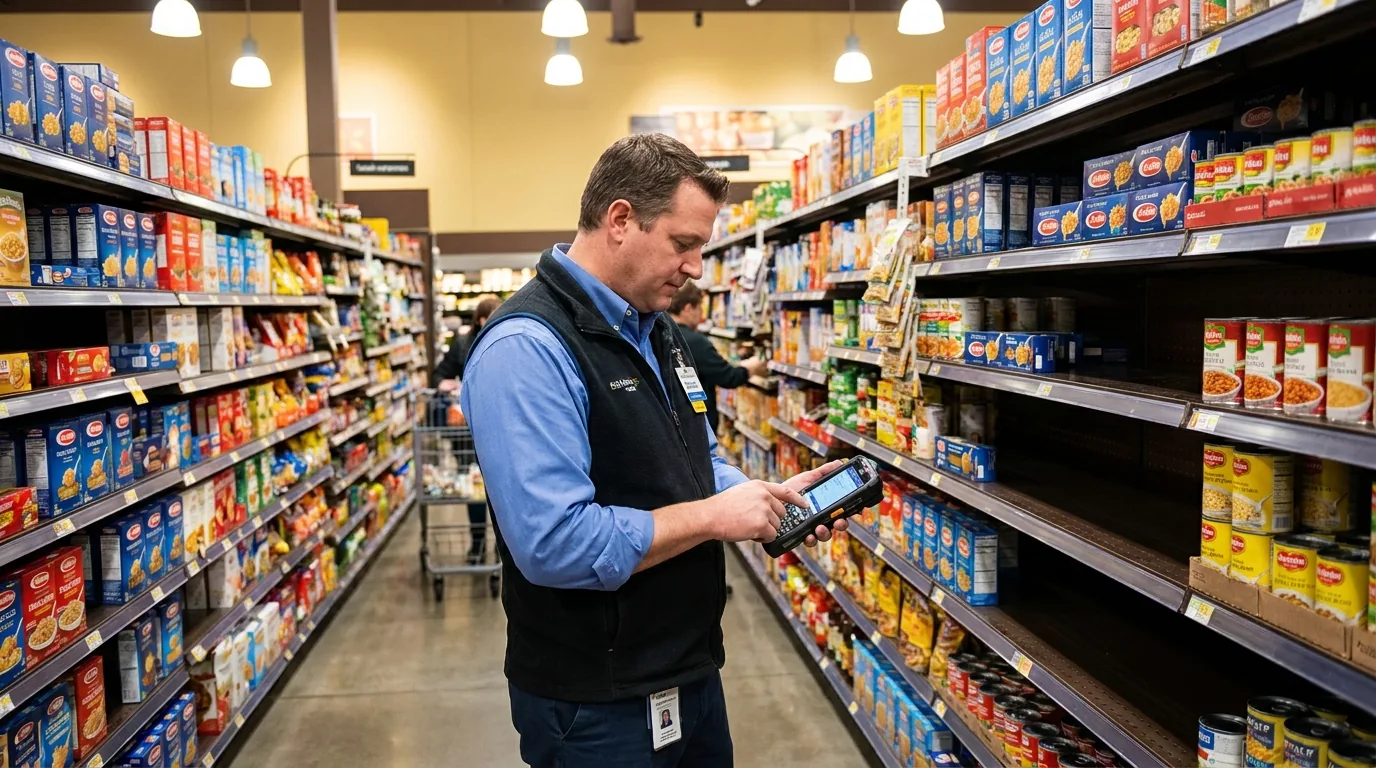
Supermercados sentem isso no mesmo dia. Restaurantes veem na reposição de insumos. Clínicas percebem em materiais e medicamentos.
O ponto central é simples: estoque parado consome capital de giro, e estoque insuficiente derruba receita. O equilíbrio exige leitura de dados, não “sensação” de compra.
O que é capital de giro e o que, de fato, causa ruptura
Capital de giro é o recurso que sustenta a operação entre pagar e receber. Ele inclui caixa, bancos, contas a receber e estoque, menos as contas a pagar de curto prazo. Se esse saldo aperta, o comprador corta pedido, e a ruptura aparece.
Ruptura de gôndola é a indisponibilidade do item no ponto de venda, no momento em que o cliente quer comprar. Ela pode ser total (zero estoque) ou “disfarçada” (produto existe, mas não chega à área de venda). Dói igual.
Os 6 gatilhos mais comuns (e caros) na rotina
- Compra sem meta de cobertura (dias de estoque) por categoria.
- Prazo de fornecedor menor que o ciclo de recebimento do negócio.
- Cadastro de itens com unidades erradas (caixa, fardo, unidade).
- Perdas não registradas (quebra, vencimento, furto) “comendo” estoque real.
- Promoção sem reserva de capital de giro para reposição acelerada.
- Tributação mal enquadrada, elevando custo e reduzindo caixa.
O erro mais traiçoeiro é o cadastro e a unidade de medida. Um item comprado por caixa e baixado por unidade distorce o estoque e engana o sistema. A compra “parece” suficiente, mas o saldo some antes.
Estoque é um ativo circulante registrado pelo custo de aquisição ou produção, deduzido de provisão para perdas quando aplicável.
O Congresso Nacional determina a mensuração pelo custo na Lei nº 6.404/1976, art. 183, II. Para supermercados, restaurantes e clínicas, isso exige conciliar compras, inventários e perdas para que margem e impostos não sejam calculados sobre números irreais.
Ignorar o critério contábil aumenta o risco de decisões erradas, diferenças em inventário e inconsistências que podem gerar questionamentos fiscais.
O diagnóstico financeiro que evita faltar produto sem lotar o estoque
Se você só olha saldo bancário, você reage tarde. O diagnóstico que funciona cruza três blocos: indicadores de giro, política de estoque e calendário de pagamentos. É um retrato do seu ciclo operacional.
Uma boa contabilidade ajuda porque transforma compras e vendas em números comparáveis por mês.
Uma boa rotina de gestão financeira ajuda porque antecipa o “vale” de caixa. Os dois juntos reduzem ruptura com menos dinheiro empatado.
Indicadores que valem mais que “faturamento do mês”
Antes de mudar fornecedor ou ampliar crédito, meça estes indicadores por categoria (perecíveis, limpeza, bebidas, perfumaria) e por curva ABC.
Comparação rápida para orientar o diagnóstico:
| Indicador | Como calcular | O que sinaliza |
|---|---|---|
| Giro de estoque | Custo das vendas ÷ estoque médio | Baixo giro prende capital; giro alto pode virar ruptura. |
| Cobertura (dias) | Estoque atual ÷ consumo diário | Mostra quantos dias você aguenta sem comprar. |
| Prazo médio de pagamento (PMP) | Contas a pagar ÷ compras diárias | PMP menor que a cobertura pressiona caixa e compra. |
| Ruptura por item | Dias sem venda por falta ÷ dias do período | Revela itens “vilões” que drenam vendas. |
Um indicador curto ajuda: cobertura em dias. Ele conversa com o calendário. Se sua cobertura é de 7 dias, mas o fornecedor entrega em 10, a ruptura vira matemática.
Recomendação 1: defina estoque mínimo por categoria (e quando isso não vale)
Recomendo formalizar estoque mínimo e ponto de pedido por categoria, com base em consumo e prazo de entrega. Comece pelos itens de alta recorrência e margem relevante. É onde a ruptura dói mais.
Isso não vale da mesma forma para itens com validade curta e demanda volátil. Perecíveis e sazonalidade exigem mínimo mais conservador e revisão semanal. Um mínimo agressivo vira perda por vencimento.
O impacto tributário que pouca gente conecta à ruptura
Quando a tributação é tratada só como “guia do mês”, o custo do produto fica opaco. O comprador negocia errado e o capital de giro some. Planejamento tributário não é só pagar menos, é comprar e precificar com o imposto certo no custo.
Uma rotina de consultoria fiscal bem feita separa o que é custo (inclusive tributos na aquisição) do que é crédito ou recuperação, quando aplicável. Esse desenho muda a decisão de compra por fornecedor, por prazo e por volume.
Recomendação 2: revisite o regime e a precificação com foco em caixa (e quando não compensa)
Recomendo revisar o enquadramento tributário e a formação de preço pelo efeito no caixa, não só pela alíquota “de vitrine”.
Em muitos negócios, a diferença entre Simples Nacional e Lucro Presumido aparece primeiro no capital de giro. A decisão exige simulação por mix.
Isso não compensa quando a empresa não tem dados confiáveis de estoque, CMV e perdas. Simular regime com CMV errado gera uma escolha errada, mesmo com a melhor intenção. Primeiro organize base e conciliações.
Escrituração e evidência: por que seu inventário precisa “fechar”
Quando o inventário não fecha, você perde o controle do capital de giro em silêncio. O estoque contábil vira um número decorativo. Aí o gestor compra a mais para “garantir” e paga com juros.
O Congresso Nacional exige escrituração regular para qualquer empresa, com balanço e demonstrações.
Isso está no Código Civil (Lei nº 10.406/2002, art. 1.179). Na rotina, significa documento, registro e conciliação, inclusive de estoque.
A Receita Federal também cruza informações contábeis e fiscais em fiscalizações e malhas. Um inventário inconsistente costuma chamar atenção porque afeta resultado, tributos e movimentação de compras. É risco desnecessário.
Como organizar capital de giro para reduzir ruptura sem “comprar no escuro”
O caminho mais rápido é transformar compra em processo, não em urgência. Você precisa de uma regra simples de reposição e de um calendário de caixa. Isso evita decisões tomadas no calor de falta de produto.
Checklist prático de 30 dias para colocar ordem
- Concilie cadastro: unidade de medida, fator de conversão e imposto por item.
- Apure CMV por categoria e valide com inventário rotativo.
- Defina cobertura-alvo por categoria e curva (A, B, C).
- Monte agenda de pagamentos por semana e simule o “vale de caixa”.
- Negocie prazo e frequência de entrega com base na cobertura, não no “achismo”.
- Crie relatório semanal de ruptura (itens, dias, perda estimada de venda).
Em Barreiras, é comum ver operação crescendo e o caixa encolhendo. O motivo costuma ser o mesmo: aumento de sortimento sem recalibrar capital de giro e prazos. Crescer sortimento sem método eleva estoque e aumenta o risco de ruptura do item certo.
Onde a CONSULT entra para dar previsibilidade
A CONSULT atua com contabilidade, consultoria contábil e apoio na leitura do CMV, inventário e margens.
O objetivo é dar base para o gestor comprar bem e vender com lucro real. Isso reduz retrabalho e sustos no caixa.
Também faz diferença ter planejamento tributário e redução legal de impostos conectados à operação.
O imposto mal tratado vira custo escondido. Custo escondido vira ruptura, porque o capital de giro some sem explicação.
Se você quer discutir seu caso com rapidez, peça atendimento via WhatsApp. Uma conversa curta já mostra onde está o gargalo: prazo, estoque, perdas ou enquadramento.
Perguntas Frequentes
Ruptura de gôndola sempre significa falta de capital de giro?
Não. Ela também pode vir de cadastro errado, falha de reposição na loja ou quebra não registrada. Capital de giro baixo, porém, aumenta a chance de corte de pedidos e acelera a ruptura.
Qual é o indicador mais rápido para reduzir ruptura sem aumentar estoque?
É a cobertura em dias por categoria, comparada ao prazo de entrega do fornecedor. Se a cobertura está abaixo do lead time, a ruptura é previsível. Ajuste ponto de pedido e frequência de compra antes de aumentar volume.
Inventário rotativo ajuda mesmo ou é só burocracia?
Ajuda. Ele corrige o estoque contábil e revela perdas e erros de cadastro ao longo do mês. Sem isso, o sistema “mente” e a compra vira aposta.
Planejamento tributário tem relação com capital de giro no varejo?
Sim. O imposto entra no custo, afeta preço, margem e necessidade de caixa para repor mercadoria. Um planejamento tributário bem feito reduz distorções e sustenta a compra no ritmo certo, dentro da conformidade.
Quando vale trocar de regime tributário para melhorar o caixa?
Vale quando a simulação com dados confiáveis mostra menor saída de caixa total, considerando imposto, margem e sazonalidade.
O critério é o mix: se a margem e o CMV variam muito por categoria, a comparação precisa ser por cenários. Sem CMV confiável, não decida.
Revisado pela equipe técnica de CONSULT — Especialistas em contabilidade e consultoria empresarial para diversos setores no estado da Bahia em Barreiras e região.
Se a ruptura está virando “normal”, seu capital de giro já está pagando a conta. Fale com a CONSULT agora mesmo.
Fale com um especialista no capital de giro